Benjamin Moritz English

Lebenslauf, Forschung und Lehre

Werdegang und Forschung

„Die Maschine rechnet. Entscheiden sollen Menschen, die verstehen, warum.“

Wie wird aus den Zielen einer Familie ein Portfolio, das ein Leben lang trägt? Darauf suche ich Antworten mit Daten, Statistik und künstlicher Intelligenz.

Lebenslauf herunterladen (PDF)

40 Projekte seit 2013, die meisten mit Studierenden

mit Studierenden 32eigene Forschung und mit Koautoren und Instituten 8

Ein Punkt je Projekt im Jahr, in dem es begann; ohne Vorlesungen. Mehr dazu: die Zeitleiste mit allen Projekten

Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

Zeitleiste

Seit 2013 forsche ich zu Finanzmärkten, Unternehmen und Immobilien, mit Daten, Statistik und KI, seit 2016 auch gemeinsam mit Studierenden. In 32 Masterarbeiten, Industrieprojekten und Praktika mit mehr als 50 Studierenden von sechs Universitäten war ich von der Frage bis zum Ergebnis eng dabei. Dazu kommen vier Kooperationen mit Promovierenden und Instituten und meine Vorlesungen. Und im Beruf forsche ich jeden Tag, seit 2008 bei Sal. Oppenheim, HQ Asset Management und FINVIA; die Zeile Beruf zeigt, wann. Die Grafik zeigt, zu welcher Stufe des Anlageprozesses jedes Projekt gehört.

Projekte und Lehre nach Stufe und Jahr

mit Studierendenmit Koautoren, Promovierenden und InstitutenVorlesungSummer Schoolmehrere Jahre Eine Marke je Projekt oder Vorlesung, im Jahr, in dem es begann; eine Linie zeigt, wie lange es lief, ein Pfeil, dass es noch läuft. Die Zeilen Beruf und Ausbildung zeigen, wo ich gearbeitet und gelernt habe; die Rauten sind Summer Schools. Die graue Spalte links fasst 2001 bis 2011 zusammen. Titel in der Originalsprache.

Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  1. SS 2012Vorlesung, Hochschule KoblenzMethoden und Lehre

    Finanzinnovationen

  2. 2013–2019Working Paper, Universität zu KölnErwartungen

    Tree-based conditional portfolio sorts

    Tom Zimmermann (öffnet in neuem Tab)

    Entscheidungsbäume sagen aus den Renditen der letzten Monate künftige Aktienrenditen voraus; im Test 1968 bis 2012 brachten sie rund doppelt so viel Überrendite je Risiko wie Regressionen, vor Kosten.

    Grafik zum Ergebnis

    Rund doppelt so viel Überrendite je Risiko

    Information Ratio von Strategien, die US-Aktien nach vorhergesagter Rendite kaufen oder leer verkaufen, gegenüber dem Vier-Faktor-Modell; Test 1968 bis 2012, jedes Jahr nur mit den fünf Jahren davor geschätzt; vor Handelskosten. Quelle: Arbeitspapier von Benjamin Moritz und Tom Zimmermann, Tabellen 1, F.1 und F.2; eigene Darstellung.
    • Die Bäume finden Wechselwirkungen selbst, statt sie vorgegeben zu bekommen; am wichtigsten ist die Rendite des letzten Monats.
    • Nach grob geschätzten Handelskosten bleibt ein Plus, aber ein deutlich kleineres.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

    Best Paper Award 2015

  3. 2016–2020Kapitel der Dissertation, LMU MünchenUmfeld

    The relation between stock market risk and return

    Stefan Mittnik (öffnet in neuem Tab)

    Der Ton von Artikeln der New York Times über Rezessionen seit 1981 hellt sich meist auf, wenn die Börse am tiefsten steht und am stärksten schwankt: Für Anleger zählt mehr, ob die Schwankung steigt oder fällt, als wie stark sie ist.

    Grafik zum Ergebnis

    Was zählt, ist die Richtung der Schwankung

    US-Aktienmarkt 2007 bis 2010, durchschnittliche Rendite pro Jahr an den Tagen der jeweiligen Gruppe. Die Schwankung ist die Standardabweichung über 22 Handelstage; im Schnitt lag sie bei 22,9 Prozent, an ruhigen Tagen bei rund 16, an stürmischen bei rund 39 Prozent. Quelle: Dissertation von Benjamin Moritz, Kapitel 2 (mit Stefan Mittnik), Abschnitt 2.4; eigene Darstellung.
    • Artikel, die „Rezession“ erwähnen, häufen sich am Ende einer Rezession; ihr Ton, gemessen mit Stimmungswörterbüchern, dreht früher, um den Tiefpunkt der Börse.
    • Wer aussteigt, wenn es stark schwankt, meidet den Absturz, verpasst aber oft auch die Erholung danach.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  4. 2016Masterarbeit, Universität ZürichZiele

    Assessing the risk tolerance of retail investors: risk profiling in theory and practice

    Claudio Ambühl

    Online-Fragebögen zur Risikobereitschaft sind wenig verlässlich: Derselbe Testkunde bekam Empfehlungen von 23 bis 90 Prozent Aktien.

    Grafik zum Ergebnis

    Derselbe Kunde, 21 Online-Fragebögen: Wie viel soll in Aktien?

    eingestuft als 5 von 10anders eingestuft

    Testkunde: 30 Jahre, ohne Vorwissen, will 15.000 (in der Währung des Anbieters) für 15 Jahre anlegen. Ein Balken je Online-Anbieter: der Anteil der Aktien in der empfohlenen Mischung, gerundet. Selbst wer ihn gleich einstufte (dunkel), empfahl zwischen 23 und 61 Prozent Aktien. Quelle: Masterarbeit von Claudio Ambühl, Universität Zürich, Tabelle 8; eigene Darstellung.
    • Acht der 21 Anbieter empfahlen allen drei Testkunden der Arbeit dasselbe Portfolio: dem 30-Jährigen ebenso wie dem 60-Jährigen, der in sechs Jahren in Rente geht.
    • Nur etwa vier von zehn Fragebögen erfüllten die Grundregel der EU für Anlageberatung (MiFID), und keiner fragte getrennt, wie viel Risiko jemand eingehen will und wie viel er tragen kann.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  5. 2018Dissertation, Betreuer Stefan Mittnik (öffnet in neuem Tab), LMU MünchenErwartungen

    Applications of textual analysis and machine learning in asset pricing

    PLEXUS-Förderpreis 2020

  6. 2018Industrieprojekt, LMU MünchenUmfeld

    Finanzmarktprognose mit Hilfe von Textdaten

    Karem El-Oraby und Raphael Rehms

    Artikel der ZEIT machen Monatsprognosen für deutsche Aktien, Anleihen und den Ifo-Index etwas besser: Der Prognosefehler sinkt um bis zu 9 Prozent.

    Grafik zum Ergebnis

    Um so viel kleiner wurde der Prognosefehler mit Zeitungstexten

    Prognosen für den jeweils folgenden Monat, auf dem letzten Drittel der Daten bis November 2017, jeweils nur mit dem, was damals bekannt war. Verglichen mit einem Modell, das nur die eigene Vergangenheit der Reihe nutzt; je Reihe die beste von 220 Varianten, also eher eine Obergrenze. Quelle: Projektbericht von Karem El-Oraby und Raphael Rehms, LMU München, 2018, Abschnitt 5.3; eigene Darstellung.
    • Grundlage waren 469.137 Artikel der ZEIT seit 1946, Monat für Monat in Worthäufigkeiten übersetzt. Ein statistisches Verfahren (LASSO) wählte aus 225.528 Wörtern die wenigen aus, die der Prognose halfen.
    • Viele der ausgewählten Wörter hatten inhaltlich nichts mit den Märkten zu tun: Auch Stimmungen und Themen jenseits der Wirtschaft tragen Information.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  7. 2018Masterarbeit, LMU MünchenErwartungen

    Forecasting financial time series with deep learning

    David Milewski

    Neuronale Netze sagten die Richtung des US-Aktienmarkts in bis zu 74 von 100 Monaten richtig voraus; wer immer „steigt“ sagte, lag in 69 richtig.

    Grafik zum Ergebnis

    Wie oft die Richtung stimmte: 108 Monate US-Aktien

    Anteil der Monate, in denen die Prognose für den Folgemonat das richtige Vorzeichen hatte, November 2008 bis Oktober 2017, breiter US-Aktienindex; trainiert wurden die Netze mit Monatsrenditen von 1959 bis 2008. Quelle: Masterarbeit von David Milewski, LMU München, 2018, Abschnitt 3.2.5; eigene Darstellung.
    • Weil Aktien in mehr als zwei von drei Monaten stiegen, ist schlichtes „steigt“ schwer zu schlagen. Das beste Netz lag in 74 von 100 Monaten richtig, viele andere schlechter.
    • Wäre man nur investiert gewesen, wenn das beste Netz steigende Kurse erwartete, wäre das Geld um 168 statt um 130 Prozent mit dem Index gewachsen. Doch nur 95 der 648 Netze schlugen den Index, und welches das beste ist, weiß man erst hinterher.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  8. 2020Masterarbeit, LMU MünchenErwartungen

    A comprehensive analysis of the use of deep learning models for forecasting the cross-section of stock returns

    Cem Öztürk

    Über 43 Jahre an großen US-Aktien getestet, brachten zwei von neun neuronalen Netzen mehr Rendite je Risiko als ein einfacher Korb; zudem zeigten die Netze, welche Kennzahlen zählen.

    Grafik zum Ergebnis

    Neun neuronale Netze: Rendite je Risiko

    Sharpe Ratio des Zehntels der Aktien, das ein Netz am besten einschätzte, nur gekauft, Januar 1976 bis Dezember 2018, vor Kosten; große US-Aktien. Quelle: Masterarbeit von Cem Öztürk, LMU München, 2020, Tabelle 3.7; eigene Darstellung.
    • Getestet über 43 Jahre an großen US-Aktien, alle drei Monate mit 66 Kennzahlen neu trainiert; welche Kennzahlen zählten, ließ sich aus den Netzen ablesen: vor allem das Verhältnis von Buch- zu Marktwert.
    • Zwei der neun lagen vor dem einfachen Korb. Die Arbeit zeigt, wie schwer ein breiter Korb zu schlagen ist und wie viel von der Wahl des Netzes abhängt.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  9. 2020Industrieprojekt, UC BerkeleyErwartungen

    Analysis of stock return predictors using profitability metrics

    Alex Bietrix und Paul-Noël Digard

    Modelle, die jeden Monat über die Richtung des S&P 500 abstimmten, drückten seinen größten Verlust von −53 auf −22 Prozent, bei gleicher Rendite je Risiko, aber weniger Rendite.

    Grafik zum Ergebnis

    Den S&P 500 timen: weniger Rendite, viel kleinere Verluste

    Januar 1992 bis Januar 2019, monatlich: im S&P 500 investiert oder in Cash, je nach Abstimmung der Modelle; Variante ohne Leerverkäufe mit wachsendem Datenfenster. Rendite je Risiko (Sharpe Ratio) bei beiden 0,58. Quelle: Bericht von Alex Bietrix und Paul-Noël Digard, UC Berkeley, 2020, Tabelle 3; eigene Darstellung.
    • Bewertet wurde nur nach Gewinn, nicht nach Prognosestatistik: Jeden Monat stimmten die Modelle, die in den letzten zwei Jahren am meisten verdient hatten, darüber ab, ob der Index steigt.
    • Keine der kombinierten Varianten schlug den Index; von 23 einzelnen Kennzahlen gelang das einer (Neun-Monats-Momentum). Den Markt dauerhaft zu schlagen ist schwer, gleich mit welchem Verfahren.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  10. 2020Industrieprojekt, UC BerkeleyUmfeld

    Business news topic modeling

    Zacharie Bouhnik und William Lambert

    Die Themen der New York Times erklären im Nachhinein rund 40 Prozent der Schwankungen am US-Aktienmarkt und 16 Prozent seiner Monatsrenditen.

    Grafik zum Ergebnis

    Wie viel vom US-Aktienmarkt die Nachrichtenthemen erklären

    Anteil der Schwankungen von Monat zu Monat, den die Aufmerksamkeit der New York Times für fünf Themen im selben Monat erklärt (R²; Volatilität rund 40 Prozent). Im Nachhinein erklärt, nicht vorhergesagt. Quelle: Bericht von Zacharie Bouhnik und William Lambert, UC Berkeley, 2020, Abschnitt 4; eigene Darstellung.
    • Grundlage waren 219.162 Artikel aus dem Wirtschaftsteil der New York Times von 1998 bis 2020, von einem Themenmodell in 40 Themen sortiert, etwa Energie, Rente oder Krise.
    • Die Aufmerksamkeit für das Thema „Krise“ stieg schon im Februar und März 2007 steil an, Monate bevor die Finanzkrise ausbrach. Mehr Aufmerksamkeit für Rezession, Kreditprobleme und Energie ging mit fallenden Kursen einher.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  11. 2020Industrieprojekt, UC BerkeleyAufteilung

    Interpretable models for portfolio management

    Jiayin Guo und Yvonne Zhu

    Erklärbare Regressionen mit ausgewählten Wechselwirkungen bauten bessere Long-Short-Portfolios als Entscheidungsbäume: etwa halb so tiefe Einbrüche und mehr Ertrag je Risiko.

    Grafik zum Ergebnis

    Long-Short-Portfolio: größter Verlust vom Höchststand

    US-Aktien 1980 bis 2019, monatlich neu gewichtet: das Zehntel mit den besten Prognosen gekauft, das mit den schlechtesten leer verkauft, gleich gewichtet. Ertrag je Risiko (Information Ratio): Regressionen 0,98 und 0,96, Random Forest 0,61, LightGBM 0,24. Quelle: Bericht von Jiayin Guo und Yvonne Zhu, UC Berkeley, 2020, Abbildungen 3 und 4; eigene Darstellung.
    • Ziel waren Modelle, die man erklären kann: Jedes Jahr wurden die Kennzahlen und ihre Wechselwirkungen neu ausgewählt, und Shapley-Werte zeigten, warum ein Modell eine Aktie wählte.
    • Bei Portfolios, die nur kaufen, lagen die Entscheidungsbäume vorn; bei Long-Short-Portfolios die einfachen Regressionen, und Wechselwirkungen machten die Einbrüche kleiner.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  12. 2020Industrieprojekt, UC BerkeleyErwartungen

    LSTM for stock return prediction and portfolio construction

    Xuanyi Ji und Shimai Zhang

    Ein neuronales Netz (LSTM) ordnete US-Aktien nach ihrer erwarteten Rendite: im Training sehr treffsicher, im Test deutlich weniger.

    Grafik zum Ergebnis

    Wie gut die Prognose zur späteren Rendite passte (Korrelation)

    Korrelation zwischen vorhergesagter und tatsächlicher Rendite von US-Aktien; 1 hieße perfekt, 0 gar nicht. Test Januar 2017 bis März 2019. Quelle: Bericht von Xuanyi Ji und Shimai Zhang, UC Berkeley, 2020, Anhang; eigene Darstellung.
    • Ein typisches Bild bei Finanzdaten: Ein Netz lernt seine Trainingsdaten fast auswendig, auf neue Monate trägt davon nur ein kleiner Teil.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  13. 2021Working PaperAuswahl

    Modern asset management

    Christian Maschner und Martin Schmitz

    Aus dem Verkäufermarkt ist ein Käufermarkt geworden: Anleger wollen bessere Ergebnisse, niedrigere Kosten und Lösungen für sich. Fünf Hebel helfen dabei, von der Arbeitskultur bis zur KI, und um sie umzusetzen, braucht es vier Arten von Wissen.

    Grafik zum Ergebnis

    Was einen modernen Vermögensverwalter ausmacht

    Was Anleger heute verlangen

    1. Bessere Ergebnisse
    2. Günstigere Prozesse
    3. Lösungen für jeden Einzelnen

    Fünf Hebel

    1. Zusammenarbeit statt Silos
    2. Skalierbare Technik
    3. Neue Daten, etwa Texte
    4. Künstliche Intelligenz
    5. Klare, einfache Kommunikation

    Vier Säulen

    1. Finanzwissen
    2. Statistik
    3. Informatik
    4. Jahre der Praxis
    Zusammenfassung des Papiers; eigene Darstellung. Quelle: Christian Maschner, Benjamin Moritz und Martin Schmitz, Modern Asset Management, April 2021.
    • Die Leitfrage ist nicht aktiv oder passiv, sondern wer die Zahlen am besten systematisch auswertet, günstig und passend für jeden Anleger.
    • Technik allein bringt keinen Vorsprung; es kommt auf das Team an, das sie auf die Anlagefrage anwendet.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  14. 2021Industrieprojekt, UC BerkeleyErwartungen

    Forecasting stock market returns with deep learning

    Alec Madayan

    Über 1.728 Einstellungen eines neuronalen Netzes mit Gedächtnis (LSTM) zeigte sich, wie stark Prognosen von den Einstellungen abhängen; verlässlich schlug keine den Markt.

    Grafik zum Ergebnis

    Ertrag je Risiko je nach Einstellung des Netzes, 1980 bis 2019

    Bereiche über die geprüften Einstellungen (Schichten, Neuronen, Lernrate und andere), aus den Grafiken des Berichts abgelesen und gerundet; vor Kosten. Quelle: Bericht von Alec Madayan, UC Berkeley, 2021, S. 6–9; eigene Darstellung.
    • Je nach Einstellung kam das Netz nah an den Markt heran oder blieb deutlich darunter: Bei neuronalen Netzen entscheidet die Wahl der Einstellungen viel.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  15. 2021Industrieprojekt, UC BerkeleyErwartungen

    Forecasting stock market returns – focus: AutoML

    Ayush Gupta

    Automatisierte KI (AutoML) fand Prognosemodelle auf dem Niveau sorgfältig gebauter Regressionen; ohne Hebel schlug 2000 bis 2020 keines den Markt.

    Grafik zum Ergebnis

    Was aus 1 Dollar wurde, 2000 bis 2020

    S&P 500, monatlich; Modelle mit Daten bis 2000 ausgewählt, danach jeden Monat mit den letzten 20 Jahren neu trainiert; vor Kosten und ohne Kreditkosten für den Hebel. Quelle: Bericht von Ayush Gupta, UC Berkeley, 2021, S. 7; eigene Darstellung.
    • AutoML hielt mit einer sorgfältig gebauten Ridge-Regression mit: Automatisierung spart Arbeit, zaubert aber keine Rendite.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  16. 2021Industrieprojekt, UC BerkeleyErwartungen

    Forecasting stock market returns – focus: ensemble

    Kunal Chakraborty

    Jede Kombination von Prognosemodellen schnitt etwas besser ab als das Einzelmodell ihrer Art; das beste hielt 1998 bis 2020 mit dem Markt mit, obwohl es zeitweise in Cash lag.

    Grafik zum Ergebnis

    Je nach Prognose investiert oder in Cash: Rendite im Jahr

    S&P 500, Test 1998 bis 2020: im Monat nach einer positiven Prognose investiert, sonst in Cash; vor Kosten. Einzelmodelle mit einem rollierenden Fenster von 60 Monaten; die Kombinationen lernten auf den ersten 60 Prozent der Daten und wurden auf dem Rest getestet. Quelle: Bericht von Kunal Chakraborty, UC Berkeley, 2021, S. 14–15; eigene Darstellung.
    • Wetten auf fallende Kurse zahlten sich für kein Modell aus; mit doppeltem Einsatz schlugen zwei von zehn eine dauerhaft doppelte Anlage.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  17. 2021Industrieprojekt, UC BerkeleyErwartungen

    Investment strategy with long history data and feature engineering

    Taige Hong

    Mit Daten bis zurück ins Jahr 1871 zeigte sich: Ein Vorsprung vor dem bloßen Halten von US-Aktien hing an einem einzigen Signal, das es nur von 1937 bis 2002 gab.

    Grafik zum Ergebnis

    Woran der Vorsprung hing: ein Signal, das es nur von 1937 bis 2002 gab

    US-Aktienmarkt, monatliche Prognosen, vor Kosten; Daten von Amit Goyal und Ivo Welch sowie FRED. Signal: die Beta-Prämie im Querschnitt. Quelle: Bericht von Taige Hong, UC Berkeley, 2021, S. 6–7; eigene Darstellung.
    • Siebzehn Modelle von der Regression bis zum LSTM-Netz; am besten schnitt ein sehr einfacher Random Forest ab.
    • Die Lehre: prüfen, worauf ein Vorsprung beruht, bevor man ihm traut.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  18. 2021Industrieprojekt, UC BerkeleyErwartungen

    Studying the relationship between customer reviews and stock returns

    Yifei Tong

    Ob Amazon-Bewertungen Aktienkurse vorwegnehmen, wurde für Apple, Microsoft und Garmin geprüft: Zusammenhänge zeigten sich genauso oft in umgekehrter Richtung.

    Grafik zum Ergebnis

    Wie oft sich ein deutlicher Zusammenhang zeigte, je Richtung

    Wöchentliche, um Marktbewegungen bereinigte Aktienrenditen gegen Sterne, Stimmung und Worthäufigkeiten der Bewertungen, mit bis zu drei Wochen Vorlauf oder Nachlauf; Apple, Microsoft und Garmin, 2018 bis Mai 2021; deutlich heißt statistisch auffällig auf dem 5-Prozent-Niveau. Eigene Auszählung aus den Tabellen 6.1.1 bis 6.3.3. Quelle: Bericht von Yifei Tong, UC Berkeley, 2021; eigene Darstellung.
    • Die Bewertungen hat der Autor selbst gesammelt, rund 10.000 je Firma.
    • Zusammenhänge zeigten sich in beide Richtungen gleich oft: ein Hinweis, dass Bewertungen den Kursen nicht verlässlich vorauslaufen.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  19. 2021Industrieprojekt, UC BerkeleyErwartungen

    Textual analysis on financial statements to forecast single stock returns with ESG verbiage

    Neil Gulati

    In Jahresberichten von 25 großen US-Konzernen nahmen Wörter zu sozialen Themen zu; ein Zusammenhang zwischen dem Anteil an Nachhaltigkeitswörtern und der Aktienrendite ließ sich nicht nachweisen.

    Grafik zum Ergebnis

    Wörter zu sozialen Themen in den Berichten von 25 großen US-Konzernen

    Anteil an allen Wörtern der Jahresberichte (10-K) und Einladungen zur Hauptversammlung, nach der ESG-Wortliste von Baier, Berninger und Kiesel, vor allem Menschenrechte und Gesundheit; aus der Grafik abgelesen. Quelle: Bericht von Neil Gulati, UC Berkeley, 2021, S. 7; eigene Darstellung.
    • Wörter zur Unternehmensführung blieben etwa gleich häufig, bei rund 1,4 Prozent aller Wörter.
    • Mit der Aktienrendite hing keine der Textgrößen erkennbar zusammen.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  20. 2022Masterarbeit, TU MünchenErwartungen

    Automated architecture and hyperparameter optimization for deep neural networks applied in forecasting the cross-section of stock returns

    Antonio Di Giovanni

    Ein Suchprogramm entwarf aus tausend Versuchen selbst neuronale Netze; das beste kam nahe an ein veröffentlichtes, von Hand entworfenes Netz heran.

    Grafik zum Ergebnis

    Wie gut die Netze Aktien in die richtige Reihenfolge brachten (Rangkorrelation)

    Rangkorrelation zwischen Prognose und tatsächlicher Rendite; 0 hieße: Reihenfolge zufällig. US-Aktien ohne die kleinsten, Test 2000 bis 2021, nur mit Vergangenheitsdaten trainiert; ein Maß ohne Handel, daher ohne Kosten. Das beste Netz ist das beste der 127 fertig trainierten. Quelle: Masterarbeit von Antonio Di Giovanni, TU München, 2022, Tabelle 4.2; eigene Darstellung.
    • Das Suchprogramm probierte 1.000 Entwürfe und trainierte 127 davon zu Ende; dass es nahe an einen Entwurf erfahrener Forscher herankommt, ist das Hauptergebnis.
    • Gemessen ist hier, wie gut die Netze die Aktien ordneten, ohne Handel und damit ohne Kosten.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  21. 2022Masterarbeit, TU MünchenErwartungen

    Empirical asset pricing via machine learning – an after trading costs perspective

    Dominik Eichhorn

    Vor Kosten schlugen Entscheidungsbäume und neuronale Netze ein einfaches Modell mit drei Kennzahlen deutlich; nach Handelskosten blieb den Netzen nur ein kleiner Vorsprung, den Bäumen keiner.

    Grafik zum Ergebnis

    Long-Short-Rendite im Monat, vor und nach Handelskosten

    Durchschnittliche Monatsrendite, wenn man das Zehntel der Aktien mit der besten Prognose kauft und das mit der schlechtesten leer verkauft, nach Börsenwert gewichtet; US-Aktien ohne die kleinsten, 1980 bis 2017, jedes Jahr nur mit Vergangenheitsdaten neu trainiert. Kosten: halbe Geld-Brief-Spanne. Netze: das vorab festgelegte Ensemble aus fünf, nicht das beste der 14 Modelle. Quelle: Masterarbeit von Dominik Eichhorn, TU München, 2022, Tabelle 2; eigene Darstellung.
    • Die Handelskosten fraßen den Vorsprung fast auf: Die Netze handelten weit mehr und zahlten mehr als doppelt so viel wie das einfache Modell.
    • Nach Kosten blieben den Netzen rund 0,1 Prozentpunkte im Monat, gut ein Prozent im Jahr.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  22. 2022Industrieprojekt, UC BerkeleyUmfeld

    Ensemble sentiment dictionaries for financial applications

    Philip Spalding

    Ein aus Pflichtmeldungen von US-Firmen gelerntes Stimmungswörterbuch schlug das Standardwörterbuch in 9 von 12 späteren Tests; wie bei Texten üblich, erklären Wörter nur einen kleinen Teil der Kursreaktion.

    Grafik zum Ergebnis

    Testzeiträume, in denen das gelernte Wörterbuch mehr erklärte als das Standardwörterbuch (von 4)

    8-K-Pflichtmeldungen von Firmen im S&P 500; Testzeiträume 2013–14, 2015–16, 2017–18 und 2019–20, je mit den fünf Jahren davor gelernt; Maß: erklärter Anteil (R²), verglichen mit dem Wörterbuch von Loughran und McDonald. Eigene Auszählung aus den Tabellen 2 bis 4. Quelle: Bericht von Philip Spalding, UC Berkeley, 2022; eigene Darstellung.
    • Das gelernte Wörterbuch verbindet drei Modelle, je auf eine Aufgabe trainiert: Rendite am nächsten Tag, über 30 Tage und Schwankung.
    • Wie bei Texten üblich, erklären Wörter nur einen kleinen Teil der Kursreaktion, hier stets weniger als ein Prozent.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  23. 2022Industrieprojekt, UC BerkeleyUmfeld

    Evaluating performance of volatility managed portfolios with machine learning and macroeconomic data

    Divya Singh

    Den Aktienanteil nach vorhergesagter Unruhe zu dosieren, gelang mit KI und Wirtschaftsdaten etwas besser als mit dem klassischen Verfahren: etwas mehr Ertrag je Risiko.

    Grafik zum Ergebnis

    Ertrag je Risiko, wenn sich der Aktienanteil nach der erwarteten Unruhe richtet

    Sharpe Ratio; US-Aktienmarkt, März 1980 bis Juni 2022; Aktienanteil höchstens 150 Prozent, niedriger, wenn höhere Schwankungen erwartet werden; Prognosen mit 15 Wirtschaftsreihen (FRED); vor Kosten. Quelle: Bericht von Divya Singh, UC Berkeley, 2022, S. 19; eigene Darstellung.
    • Am besten schnitt XGBoost ab, ein Verfahren aus vielen kleinen Entscheidungsbäumen; die Abstände sind klein.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  24. 2022Industrieprojekt, UC BerkeleyErwartungen

    Using machine learning to develop equity style rotation strategies

    Andrew Lazzeri

    Über alle Modelle gemittelt brachte der Wechsel zwischen Anlagestilen in den USA etwas mehr Ertrag je Risiko als bloßes Halten, in Deutschland, Japan und China weniger.

    Grafik zum Ergebnis

    Wechsel zwischen Anlagestilen: Veränderung des Ertrags je Risiko

    Information Ratio des modellgesteuerten Wechsels minus die des dauerhaften Haltens; 0 heißt: so gut wie Halten. Durchschnitt über sechs Stile (Value, Größe, Momentum, Profitabilität, Investitionen, geringes Risiko) und rund 30 Modellvarianten, Long-Short, nach 20 Basispunkten Handelskosten; Prognosen Monat für Monat nur mit damals bekannten Daten; USA 1970 bis 2021, andere Länder etwa ab 1990. Akademische Stilportfolios, nicht direkt investierbar. Quelle: Bericht von Andrew Lazzeri, UC Berkeley, 2022, S. 19; eigene Darstellung.
    • Einfache, stark gebremste Modelle schnitten am besten ab, aufwendige wie neuronale Netze oft schlechter als bloßes Halten. Diese Rangfolge kennt man erst hinterher.
    • Gezeigt ist der Durchschnitt aus rund 30 Modellen; die besten lagen deutlich darüber, welche das sind, weiß man aber erst hinterher.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  25. 2022Industrieprojekt, UC BerkeleyUmfeld

    Volatility managed factor portfolios: leveraging machine learning and macroeconomic data

    Peter Masforroll

    Bei erwarteter Unruhe weniger zu investieren dämpfte Einbrüche in vier von sechs Anlagestilen; den Großteil des Schutzes lieferte schon das klassische Verfahren, KI half vor allem bei Momentum.

    Grafik zum Ergebnis

    Weniger investiert, wenn Unruhe erwartet wird: um wie viel flacher der tiefste Einbruch ausfiel

    Größter Verlust vom Höchststand, ungesteuert minus gesteuert, in Prozentpunkten; minus heißt: tieferer Einbruch. Long-Short-Stilportfolios, Durchschnitt über elf Prognoseverfahren und fünf Regionen; USA 1980 bis 2021, andere Regionen ab 2000, 2001 oder 2010; rollierend nur mit damals bekannten Daten; vor Kosten. Quelle: Bericht von Peter Masforroll, UC Berkeley, 2022, Abbildung 11; eigene Darstellung.
    • Das klassische Verfahren ohne Wirtschaftsdaten (GARCH) dämpfte die Einbrüche gleich stark oder stärker: In den USA verringerte es den größten Verlust um 14 Prozentpunkte, die KI-Modelle um 10 bis 13.
    • Die Wirkung war in den USA am stärksten, in China gab es keine; die Wirtschaftsdaten stammten aus den USA.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  26. 2023–2025Promotion, LMU MünchenStresstests

    DCC-GARCH-Copula-Modelle

    Dennis Mao

    Tagesrenditen von DAX, NASDAQ und Gold von 1990 bis 2023 zeigen ruhige und stürmische Phasen und deutlich mehr extreme Tage als die Glockenkurve; ein Baukastenmodell bezieht beides in Simulationen ein.

    Grafik zum Ergebnis

    Wie viel häufiger extreme Tage vorkommen als bei der Glockenkurve

    Überschuss-Wölbung (Exzess-Kurtosis) der täglichen Renditen, 1990 bis 2023, 8.288 Handelstage; 0 entspricht der Glockenkurve (Normalverteilung), höhere Werte bedeuten mehr extreme Tage. Quelle: Dissertation von Dennis Mao, LMU München, 2025, Tabelle 1; eigene Darstellung.
    • Gold ging eigene Wege: Mit DAX und NASDAQ lief es fast unabhängig (Korrelation um 0), DAX und NASDAQ dagegen deutlich gemeinsam (0,51).
    • Das Modell setzt Bausteine für ruhige und stürmische Phasen, schiefe Ausreißer, wechselnden Gleichlauf und gemeinsame Extreme zusammen und simuliert 5.000 mögliche Kursverläufe.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  27. 2023Industrieprojekt, UC BerkeleyPrivate Märkte

    Cash flow models for alternative investments

    Juliette Ould-Aklouche

    Ein Standardmodell für die Ein- und Auszahlungen von Private-Equity- und Immobilienfonds wurde in Python nachgebaut und an echten, abgeschlossenen Fonds geeicht: eine Grundlage, um Abrufe und Ausschüttungen neuer Fonds zu planen.

    Grafik zum Ergebnis

    Was das Modell beschreibt: Zusage von 100 an einen Fonds, Zahlungen je Jahr

    −80−60−40−20020406080100123456789101112 Jahr

    EingezahltAusgezahltSaldo bisherWert des Fonds

    Beispiel mit 12 Jahren Laufzeit, 10 Prozent Wachstum im Jahr und Abrufen von 30 Prozent der offenen Zusage im Jahr; Beispielwerte, nicht aus den Daten der Arbeit. Modell nach Takahashi und Alexander (Yale, 2002); eigene Darstellung. Zum Ausprobieren mit Reglern auf der Seite zur Lebens- und Finanzplanung.
    • Die Arbeit eichte Laufzeit und Wachstum an abgeschlossenen Private-Equity- und Immobilienfonds der Jahrgänge 2004 und 2009.
    • Das Modell ist in Python nachgebaut, so lassen sich Schocks und wechselndes Wachstum durchspielen.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  28. 2023Industrieprojekt, UC BerkeleyAufteilung

    Deep understanding of the Python package “riskfolio-lib” and empirical application

    Mélanie Fabiani

    Eine frei verfügbare Python-Bibliothek zur Portfolio-Optimierung wurde durchleuchtet und an Anleihen, Aktien und Gold erprobt.

    Grafik zum Ergebnis

    Vier Anlageklassen und die Mischung, die die Bibliothek daraus rechnet

    Monatsrenditen in Euro, Januar 2010 bis Mai 2023: Bundesanleihen, MSCI All Country World, Gold; die Mischung mit der höchsten Sharpe Ratio nach Markowitz, auf denselben Daten berechnet. Quelle: Bericht von Mélanie Fabiani, UC Berkeley, 2023, Tabellen 1 und 2, Abbildung 2; eigene Darstellung.
    • Obwohl Aktien am meisten brachten, besteht die Mischung fast zur Hälfte aus Anleihen: Sie schwankten weniger und liefen oft anders als Aktien.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  29. 2023Industrieprojekt, UC BerkeleyZiele

    Dynamic portfolio allocation in goals-based wealth management over multiple periods

    Elisa Piaraly

    Ein Modell, das die Mischung Jahr für Jahr an Vermögen und Restzeit anpasst, wurde in Python nachgebaut: Im Beispiel verdoppelte sich das Vermögen in zehn Jahren in 84 von 100 Fällen.

    Grafik zum Ergebnis

    Wie oft aus 100 eine 200 wird, je nach Anlagedauer (Beispiel)

    Anteil von 10.000 simulierten Verläufen, in denen ein Startvermögen von 100 das Ziel 200 erreicht, bei jährlich angepasster Mischung aus 15 Portfolios; Beispiel mit den öffentlichen Daten zum Aufsatz von Sanjiv Das und anderen (2019), aus der Grafik abgelesen. Quelle: Bericht von Elisa Piaraly, UC Berkeley, 2023, S. 9; eigene Darstellung.
    • Liegt das Vermögen hinter dem Plan, wählt das Modell renditestärkere Mischungen, liegt es vorn, vorsichtigere, jedes Jahr neu.
    • Der Nachbau stimmte in 96 Prozent der Anlageentscheidungen mit dem Originalcode überein.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  30. 2023Industrieprojekt, Universität zu KölnMethoden und Lehre

    Machine learning for economists

    Mehr als 20 Studierende

  31. 2023Industrieprojekt, UC BerkeleyErwartungen

    Machine learning models for stock selection

    Nathan Sheng

    Neuere KI-Verfahren wählten in der Rückrechnung Aktien mit mehr Ertrag je Risiko aus als eine einfache Regression; wie viel mehr, hing von ihren Einstellungen ab.

    Grafik zum Ergebnis

    Ertrag je Risiko der Aktienauswahl (Sharpe Ratio), 1985 bis 2021

    US-Aktien; jeden Monat das beste Zehntel gekauft und das schlechteste leer verkauft, gleich gewichtet; je Verfahren die beste von mehreren Einstellungen, die Regression mit einer; vor Kosten. Quelle: Bericht von Nathan Sheng, UC Berkeley, 2023, Tabelle 1; eigene Darstellung.
    • Neuronales Netz, hybrides LSTM und Extra Trees lagen in jeder Einstellung vor der Regression; bei den übrigen hing es von der Einstellung ab.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  32. 2023Praktikum, Frankfurt SchoolAufteilung

    Multi-period portfolio optimisation

    Jan-Luca Frick

  33. 2024Masterarbeit, Universität zu KölnPrivate Märkte

    Forecasting net values and cashflows of private assets with machine learning

    Janina Dierk

    KI-Modelle sagten Einzahlungen und Wert privater Fonds über zwölf Testjahre deutlich genauer voraus als das übliche Branchenmodell, Ausschüttungen weniger klar; beides zu kombinieren half nicht.

    Grafik zum Ergebnis

    Private-Equity-Fonds: typischer Prognosefehler im Test, niedriger ist besser

    Wurzel des mittleren quadratischen Fehlers in Prozentpunkten des zugesagten Kapitals; 2.713 Private-Equity-Fonds (Preqin), Prognosen Februar 2012 bis März 2024, alle sechs Monate nur mit damals bekannten Daten neu trainiert. Das Branchenmodell (Takahashi-Alexander) rechnet allein mit dem Alter jedes Fonds. Quelle: Masterarbeit von Janina Dierk, Universität zu Köln, 2024, Tabellen 4 und 11; eigene Darstellung.
    • Ähnlich bei Venture Capital, Private Debt und Immobilien: überall kleinere Fehler bei Einzahlungen und Wert, geringere Fortschritte bei Ausschüttungen. Ein zweites Verfahren (Gradient Boosting) lag praktisch gleichauf.
    • Das Branchenmodell mit KI zu kombinieren half nicht. Das Alter eines Fonds erklärte das meiste, Börsen- und Konjunkturdaten trugen wenig bei.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  34. 2024Industrieprojekt, UC BerkeleyStresstests

    Modelling the global economy, public and private asset classes for scenario analysis

    Angel Chen und Jan-Luca Frick

    Ein Modell aus Wirtschaftsdaten wie Beschäftigung, Zinsen und Außenhandel folgte der US-Inflation in ruhigen Jahren; den Schub 2021 und 2022 zeigte es, wie die meisten Prognosen damals, verzögert.

    Grafik zum Ergebnis

    US-Kerninflation und Modell, zum Vorjahr

    Verbraucherpreise ohne Nahrung und Energie; Modell aus Beschäftigung, Auslastung, Außenhandel, Staatshaushalt, Zinsen und Halbleiterproduktion (FRED), jeweils mit 20 Jahren Daten geschätzt. Werte aus der Grafik der Abschlusspräsentation abgelesen und gerundet. Quelle: Angel Chen und Jan-Luca Frick, UC Berkeley, 2024; eigene Darstellung.
    • Das Modell folgte dem Anstieg etwa ein Jahr später, wie viele Prognosen damals.
    • Wie stark die einzelnen Treiber wirkten, wechselte über die Jahre deutlich.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  35. Seit 2025Promotion, Universität zu Köln, Universität TübingenZiele laufend

    Erwartungen von Anlegern: Analyse, Prognose und Strategie mit künstlicher Intelligenz

    Thorben Lützen und Felix Klosterköther

  36. Seit 2025Industrieprojekt, Goethe-Universität Frankfurt, Kiel Institut, Universität TübingenErwartungen laufend

    Immobilien: Analyse, Prognose und Strategie mit künstlicher Intelligenz

    Tim Brück, Jonas Zdrzalek, Steffen Zetzmann und Felix Klosterköther

    Über deutsche Städte gestreute Eigentumswohnungen schwankten weniger als jede einzelne Stadt; die im Nachhinein beste Mischung hätte von 1996 bis 2025 rund 27 Prozentpunkte mehr Endwert gebracht als die Marktgewichtung.

    Grafik zum Ergebnis

    Eigentumswohnungen in 20 deutschen Städten, 1996 bis 2025: Preiszuwachs im Jahr

    Nominale Preise, nur Wertsteigerung, ohne Mieten und Kosten. Schwankung im Jahr: 2,7 Prozent bei beiden Mischungen, 2,9 bis 5,8 Prozent bei den einzelnen Städten. Die beste Mischung ist im Nachhinein berechnet; vorab kannte sie niemand, der tatsächlich erreichbare Vorsprung dürfte kleiner sein. Werte der Städte aus Abbildung 2 abgelesen. Quelle: GREIX-Portfolioanalyse (öffnet in neuem Tab), Kiel Institut, April 2026, Abbildung 2; eigene Darstellung.
    • Jede einzelne Stadt schwankte stärker als die Mischung: Die Streuung über Städte glättete die Preise in jeder Marktphase.
    • Welche Städte die beste Mischung ausmachten, wechselte mit der Marktphase: Seit 2022 fielen die Preise in München, Stuttgart und Hamburg, in Duisburg, Dortmund und Chemnitz stiegen sie noch.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  37. Seit 2025Promotion, LMU München, Universität Tübingen, Universität zu KölnPrivate Märkte laufend

    Private Märkte: Analyse, Prognose und Strategie mit künstlicher Intelligenz

    Konstantin Scheurer, Felix Klosterköther und Tom Zimmermann (öffnet in neuem Tab)

  38. 2026Industrieprojekt, UC BerkeleyZiele

    Goal-based investor profiling with mental accounts

    Stefan Wennemar

    Statt einer abstrakten Risikozahl nennen Anleger je Ziel einen Verlust, den sie nur selten überschreiten wollen; aus US-Umfragedaten ergaben sich vier Typen vermögender Anleger.

    Grafik zum Ergebnis

    Vier Anlegertypen unter vermögenden US-Haushalten

    Anteile an den US-Haushalten mit mindestens 5 Millionen Dollar Nettovermögen und an deren Vermögen; Survey of Consumer Finances 2022, hochgerechnet. Quelle: Abschlusspräsentation von Stefan Wennemar, UC Berkeley, 2026, Folie 26; eigene Darstellung.
    • Unternehmer stellen gut ein Drittel der vermögenden Haushalte, besitzen aber 42 Prozent ihres Vermögens.
    • Ziele werden als Verlustgrenze mit Häufigkeit formuliert, etwa mehr als 5 Prozent Verlust höchstens in einem von 20 Jahren.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  39. 2026Industrieprojekt, UC BerkeleyUmfeld

    Methods for extracting information from financial texts

    Jonathan Hartadi

    Sechs Verfahren der Textanalyse im Vergleich: Schon einfache Wortzählung erkennt die Branche eines US-Unternehmens aus seinem Geschäftsbericht fast so gut wie moderne Sprachmodelle.

    Grafik zum Ergebnis

    Die Branche eines Unternehmens aus dem Geschäftsbericht erkennen

    Zuordnung von 472 Unternehmen aus dem S&P 500 zu 11 GICS-Branchen anhand der Geschäftsbeschreibung im jüngsten 10-K-Bericht; F1-Wert je Bericht auf Testdaten (1 hieße perfekt). Wortzählung: Mittel über fünf Testdurchgänge, jeder Bericht einmal getestet; Sprachmodelle: ein Lauf auf einem Testdurchgang (95 Berichte). Quelle: Projekt von Jonathan Hartadi, UC Berkeley, 2026, Notebooks 09 und 09b; eigene Darstellung.
    • Alle sechs Verfahren liegen dicht beieinander, zwischen 0,80 und 0,88; die Sprachmodelle liegen 0,01 bis 0,02 vor der logistischen Regression.
    • In einer zweiten Anwendung hing der von einem Sprachmodell gemessene Tonfall von 490 Geschäftsberichten aus 2025 mit der Kursreaktion der folgenden Tage zusammen.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  40. 2026Industrieprojekt, UC BerkeleyAuswahl

    Mutual fund selection using alpha prediction

    Bailey Lin

    Mit den Daten der Autoren ließ sich eine veröffentlichte Studie zur Fondsauswahl nachrechnen; mit neu aufbereiteten Daten bis 2025 hielt sich der Vorsprung nicht.

    Grafik zum Ergebnis

    Mehrertrag der ausgewählten Fonds im Jahr (Alpha)

    Jedes Jahr kam das Zehntel der US-Aktienfonds mit der besten Vorhersage ins Depot, gleich gewichtet; Alpha gegenüber fünf Faktoren, Momentum und Liquidität, Monatswert mal zwölf. Nachbau der Studie von DeMiguel, Gil-Bazo, Nogales und Santos (2023), einmal mit deren veröffentlichten Daten, einmal mit neu aufbereiteten. Quelle: Abschlusspräsentation von Bailey Lin, UC Berkeley, 2026; eigene Darstellung.
    • Wie empfindlich solche Ergebnisse auf die Aufbereitung der Daten reagieren, ist selbst ein Befund: Die neuen Daten enthielten deutlich mehr Fondsjahre.
    • Mit den neuen Daten sind die Unterschiede zwischen den Verfahren statistisch nicht gesichert.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  41. 2026Industrieprojekt, UC BerkeleyPrivate Märkte

    Subscription lines and forecast bias in the Takahashi-Alexander model

    Hrafnhildur Líf Jónsdóttir

    Überbrücken Private-Equity-Fonds mit Kreditlinien, unterschätzt ein Prognosemodell in der Simulation spätere Einzahlungen der Anleger; schon das Wissen, wie verbreitet solche Kredite sind, behebt den Großteil.

    Grafik zum Ergebnis

    Kassenlücke in der Simulation, mit und ohne Wissen um Kreditlinien

    Größte Kassenlücke eines Quartals je Fonds in Prozent der Zusage, der Wert, den 95 Prozent der simulierten Buyout-Fonds nicht überschreiten; Prognose ab dem zweiten Fondsjahr. Quelle: Abschlusspräsentation von Hrafnhildur Líf Jónsdóttir, UC Berkeley, 2026, Folie 19; eigene Darstellung.
    • Ohne Wissen um die Kreditlinie liest das Modell aus den anfangs niedrigen Abrufen ein zu langsames Tempo heraus und unterschätzt spätere Einzahlungen.
    • Für die Korrektur genügt der Anteil der Fonds mit Kreditlinie im Markt, wenn die Kredite mit Einzahlungen der Anleger zurückgezahlt werden.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  42. WS 2026/27Vorlesung, Duale Hochschule Schleswig-HolsteinMethoden und Lehre laufend

    Kapitalmarkt

Wie die Projekte in die Arbeit mit Familien einfließen: Lebens- und Finanzplanung.

Berufserfahrung

  1. Seit 2022
    Head of Investment Strategy & Research, Mitglied des Investment CommitteesFINVIA, Frankfurt
    • Erarbeitet mit seinem Team die strategische und taktische Vermögensallokation über alle Anlageklassen, liquide wie illiquide, ausgehend von Mandantenprofiling, Depotanalyse und einer Lebens- und Finanzplanung über Generationen.
    • Prognostiziert Renditen, Risiken und Korrelationen, optimiert Portfolios über mehrere Perioden, rechnet Szenarien und Stresstests und modelliert Cashflows und NAVs privater Anlagen.
    • Übernimmt mit seinem Team Portfoliokonstruktion, Managerselektion und Monitoring der liquiden Anlagen.
    • Leitet Forschungskooperationen mit Studierenden und Promovierenden internationaler Universitäten.
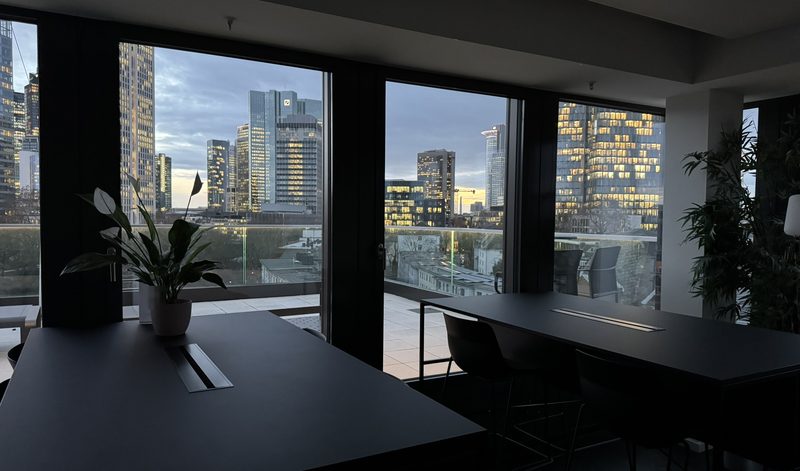
    Ein Büro mit dunklen Tischen und Pflanzen; durch hohe Fenster die beleuchteten Hochhäuser des Frankfurter Bankenviertels in der Abenddämmerung.
    Frankfurt, 2025: Blick aus dem Büro von FINVIA auf das Bankenviertel.
  2. 2018–2022
    Executive Partner, Teil des GründungsteamsHQ Asset Management, Düsseldorf
    • Entwarf eine cloudbasierte Investmentplattform (R, Python, SQL, Azure, Docker, GitHub) für Asset Allocation, Risikomanagement, Aktienauswahl, Prognose, Optimierung, Backtesting, erklärbare KI und AutoML.
    • Brachte künstliche Intelligenz und alternative Daten in den Investmentprozess, leitete Research- und Portfolioprojekte im ganzen Haus und entwickelte ESG-integrierte Lösungen mit MSCI Barra.
    • Betreute Masterstudierende in datengetriebenen Projekten, unterstützte den Vertrieb und stellte Forschung auf Konferenzen und an Hochschulen vor.
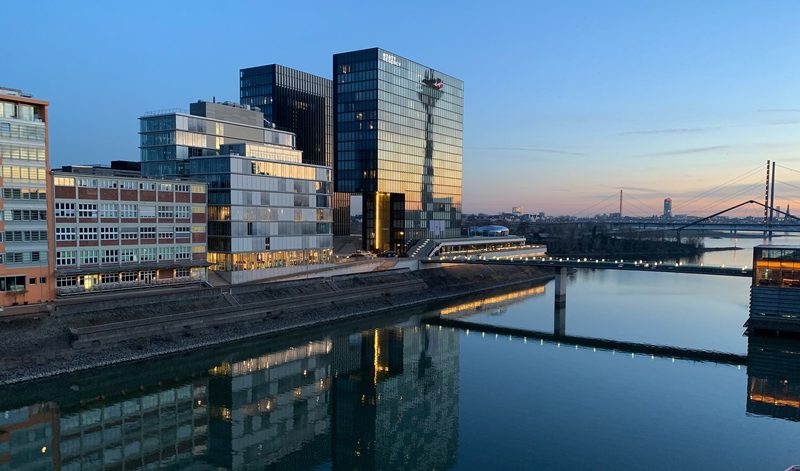
    Der Medienhafen in Düsseldorf in der Abenddämmerung: Bürohäuser am Hafenbecken, die sich im Wasser spiegeln, dahinter Brücken über den Rhein.
    Der Medienhafen in Düsseldorf, 2019. Hier hatte HQ Asset Management sein Büro.
  3. 2008–2018
    Vice PresidentSal. Oppenheim, Köln
    • Verantwortete mit dem Team die Asset-Allocation-Strategie für 7,1 Mrd. € institutionelles und 1,6 Mrd. € privates Vermögen; führte den Prozess der strategischen Allokation und den Jahresausblick ein.
    • Entwickelte quantitative Modelle für taktische und strategische Allokation, darunter Risikosimulation, Faktorallokation und Makroindikatoren.
    • Verwaltete fünf Publikums- und Spezialfonds (0,5 Mrd. €) und wirkte im Anlageausschuss an Mandatsvorschlägen mit.

Paper

The relation between stock market risk and return

Mit Stefan Mittnik (öffnet in neuem Tab). Kapitel 2 der Dissertation. Vorgestellt 2016–2020, unter anderem auf der 7. NextGen AI Conference.

Über Jahrzehnte gilt: mehr Schwankung, mehr Rendite. Über Wochen und Monate ist das unklar; die Forschung kommt zu widersprüchlichen Ergebnissen. Dieses Paper sucht die Antwort in der Zeitung. Über die Programmierschnittstelle der New York Times wurden alle 94.427 Artikel seit 1851 mit dem Wort „recession“ herausgesucht und Tag für Tag gezählt; der Economist hatte das Wort 1992 nur vierteljährlich gezählt. Ab 1981 maßen Wörterbücher zusätzlich, wie düster oder zuversichtlich die Artikel klingen.

Wie oft die New York Times „recession“ schreibt

010203019301950197019902010

Artikel mit „recession“ pro Tag, Durchschnitt über 20 TageRezession in den USA (NBER)

Seit den 1950er-Jahren steigt die Zahl in jeder Rezession deutlich an, erreicht ihren Höchststand meist gegen Ende oder kurz danach und fällt dann wieder. Den höchsten Wert gab es 2009 mit gut 28 Artikeln am Tag. Ausschläge ohne Rezession gab es auch, etwa nach dem Börsenkrach im Oktober 1987 und 2016.

New York Times, Artikel pro Tag mit dem Wort „recession“, 1926 bis 2017, gleitender Durchschnitt über 20 Tage. Quelle: Dissertation von Benjamin Moritz, Kapitel 2 (mit Stefan Mittnik), Abbildung 2.3; daraus nachgezeichnet. Rezessionen: NBER über FRED (öffnet in neuem Tab).

Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

Für Anleger kommt der Höchststand der Zählung zu spät. Der Ton der Artikel dreht dagegen genau dann ins Zuversichtliche, wenn die Kurse am tiefsten stehen und am stärksten schwanken, so 1982, 1991, 2001 und im Oktober 2008. Riskant ist also nicht starke Schwankung, sondern steigende: Von Anfang 2007 bis zu ihrem Höhepunkt am 28. Oktober 2008 verlor der Markt aufs Jahr gerechnet 17 Prozent, von da bis Ende 2010 gewann er 22 Prozent im Jahr.

Alle Veröffentlichungen bei SSRN (öffnet in neuem Tab) und Google Scholar (öffnet in neuem Tab).

Vorträge

33 Vorträge seit 2013: bei Zentralbanken und Aufsicht, an Universitäten, bei Vermögensverwaltern und auf Konferenzen. 9 davon, zum gemeinsamen Paper, hielt der Koautor Tom Zimmermann; sie sind markiert.

Zentralbanken und Aufsicht 5

  1. 2015
    Federal Reserve BoardWashington, D.C. · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  2. 2015
    Bank of EnglandLondon · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  3. 2015
    Bank für Internationalen Zahlungsausgleich (BIZ)Basel · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  4. 2015
    Norges BankOslo · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  5. 2016
    Commodity Futures Trading Commission (CFTC)Washington, D.C. · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann

Universitäten 12

  1. 2013
    Harvard University, Financial Economics SeminarTree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  2. 2014
    Harvard University, Financial Economics SeminarTree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  3. 2014
    Universität Zürich, Computational Economics and Finance SeminarTree-based conditional portfolio sorts
  4. 2014
    LMU München, Financial Econometrics SeminarTree-based conditional portfolio sorts
  5. 2016
    LMU München, Financial Econometrics SeminarThe relation between stock market risk and return
  6. 2017
    LMU München, Financial Econometrics SeminarThe relation between stock market risk and return
  7. 2018
    LMU München, Financial Econometrics SeminarThe relation between stock market risk and return
  8. 2018
    LMU München, Kolloquium des Instituts für StatistikTree-based conditional portfolio sorts
  9. 2021
    TU München, Advanced Seminar in Finance and AccountingEin moderner Vermögensverwalter mit Technologie und KI
  10. 2021
    University of Cambridge, Optimal Portfolio Research SeminarEin moderner Vermögensverwalter mit Technologie und KI
  11. 2025
    Universitätsallianz Ruhr, Workshop „Narrative Economics: Wissenschaft trifft Praxis“Narrative Economics: Narrative als Frühindikatoren (Impulsvortrag)
  12. 2026
    Darmstadt Business School, MBA-ProgrammDarmstadt · KI im Investment Management: was Manager daraus lernen können (Gastvorlesung)

Vermögensverwalter und Banken 4

  1. 2014
    Sal. OppenheimKöln · Tree-based conditional portfolio sorts
  2. 2014
    Wellington ManagementLondon · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  3. 2015
    BlackRockKalifornien · Tree-based conditional portfolio sortsgehalten von Koautor Tom Zimmermann
  4. 2017
    DWS InvestmentsFrankfurt · Tree-based conditional portfolio sorts

Konferenzen 12

  1. 2015
    11. Weltkongress der Econometric SocietyMontreal · Tree-based conditional portfolio sorts
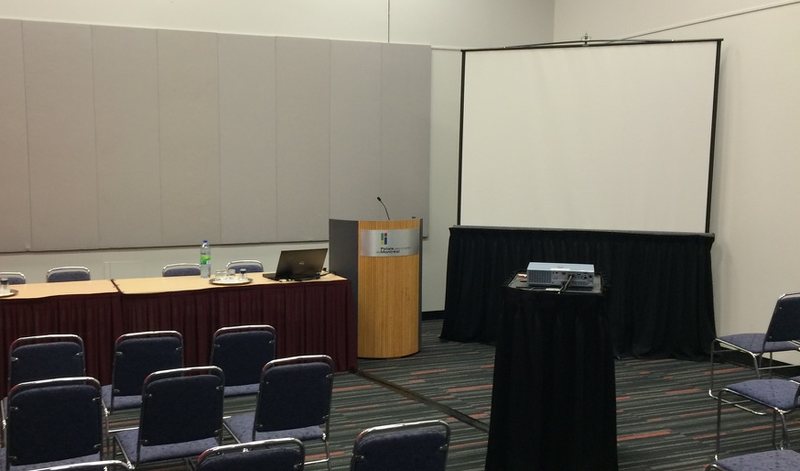
    Ein leerer Konferenzraum: Stuhlreihen, ein Podiumstisch mit Laptop, ein Rednerpult und eine Leinwand.
    Der Raum im Palais des congrès in Montreal, 2015, kurz vor dem Vortrag von Benjamin Moritz beim 11. Weltkongress der Econometric Society.
  2. 2015
    22. Jahrestagung der Deutschen Gesellschaft für FinanzwirtschaftLeipzig · Tree-based conditional portfolio sorts
  3. 2015
    9. International Conference on Computational and Financial EconometricsLondon · Tree-based conditional portfolio sorts
  4. 2015
    6. CEQURA-KonferenzMünchen · Tree-based conditional portfolio sorts
  5. 2015
    2. SOFINE-CEQURA Spring Junior Research WorkshopBayern · Tree-based conditional portfolio sorts
  6. 2016
    15. Colloquium on Financial MarketsKöln · Tree-based conditional portfolio sorts
  7. 2019
    10. CEQURA-KonferenzMünchen · The relation between stock market risk and return
  8. 2019
    AI and Data Science in TradingLondon · Ein moderner Vermögensverwalter mit Technologie und KI
  9. 2019
    The Trading Show EuropeLondon · Ein moderner Vermögensverwalter mit Technologie und KI
  10. 2020
    The Trading Show EuropeLondon · Ein moderner Vermögensverwalter mit Technologie und KI
  11. 2020
    7. NextGen AI Conference (Textanalyse)Frankfurt · The relation between stock market risk and return
  12. 2025
    Preqin-Webinar „The Rise of Private Capital in DACH“online · Private Märkte in Deutschland, Österreich und der Schweiz: Allokation, Liquidität, Daten (Podium)

Lehre

  1. WS 2026/27
    Dozent, KapitalmarktDuale Hochschule Schleswig-Holstein, Betriebswirtschaftslehre, 5. Semester, 5 ECTS, gemeinsam mit Dr. Florian Heitger.
    • Fünf Teile: Markt, Umfeld und Messung; Zinsen und Kredit; Unternehmen und Aktien; weitere Märkte wie Immobilien, Private Equity, Währungen und Derivate; Portfolio, mit Portfoliotheorie, CAPM und dem Weg vom Ziel zum Depot.
    • Eigenes Material: rund 1.250 Folien mit Übungen und Lösungen, Rechenübung und Probeklausur.
    • Planspiel „Anlageausschuss“: Gruppen zu viert legen das Vermögen einer erfundenen Stiftung an, präsentieren zweimal und prüfen ihr Portfolio am Ende in drei unbekannten Szenarien.

    Im Planspiel sitzen die Studierenden selbst im Anlageausschuss. Die Stiftung schüttet jedes Jahr 3 % für ihre Zwecke aus, zahlt 0,4 % Kosten und will die Inflation von 2 % ausgleichen. Daraus folgt die Zielrendite von 5,4 %, und mit ihr die Frage, wie viel Risiko dafür nötig ist.

    Was die Stiftung jedes Jahr verdienen muss

    = 5,4 % Zielrendite

    • 3,0 % Ausschüttung
    • 0,4 % Kosten
    • 2,0 % Inflation

    Regeln des Ausschusses

    • 10 Mio. € Vermögen
    • Kasse mindestens 340.000 €, ein Jahr Ausschüttung und Kosten
    • private Märkte höchstens 20 %
    • je Einzelaktie höchstens 5 %
    • kein Kredit, keine Kryptowerte, keine Leerverkäufe

    Ablauf

    1. 1Start
    2. 2Präsentation 1
    3. 3Portfolio eingefroren
    4. 4Präsentation 2 und Test in drei unbekannten Szenarien
    Erfundene Stiftung, Regeln wie in einem echten Anlageausschuss; nicht benotet.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  2. SS 2012
    Dozent, FinanzinnovationenFachhochschule Koblenz (heute Hochschule Koblenz), Standort Remagen, Fachbereich Mathematik und Technik. Master-Studiengang Mathematics in Finance and Life Science, 2 SWS.
    • Drei Teile: Grundlagen der Makroökonomie und des Wachstums (Inflation, Konjunkturzyklen, Zinsen, vom Malthus- zum Solow-Modell), die Geschichte der Finanzinnovationen mit Schwerpunkt Geldanlage und Finanzökonometrie (Regression, Portfoliotheorie, CAPM, Fama-French-Modell, GARCH).
    • Programmiert wurde in MATLAB: Effizienzlinie und Resampling, Monte-Carlo-Simulation, simulierte Aktienkurse und eine Übung mit den 25 Portfolios nach Größe und Bewertung aus der Datenbibliothek von Kenneth French.
    • Prüfung als Seminararbeit in MATLAB, in Gruppen zu zweit oder dritt, etwa zu risikobasierter Optimierung (Minimum-Risiko, Risk Parity, maximale Sharpe-Ratio), Mittelwert-CVaR oder Mehrfaktorenmodellen.

    Ein Leitgedanke der Vorlesung: An den Finanzmärkten wird Geschichte schnell vergessen. Der Ökonom John Kenneth Galbraith meinte, in kaum einem Feld zähle Geschichte so wenig wie in der Finanzwelt, und dieselben Fehler kehren immer wieder. Darum zog sich eine Zeitleiste der Finanzinnovationen durch die Vorlesung, von den ersten Anleihen in Venedig bis zu Portfolios aus Risikoprämien.

    850 Jahre Finanzinnovationen

    1200140016001800190019502000
    1. 1172Anleihen in Venedig Nach dem Bruch mit Byzanz erhebt Venedig bei seinen Bürgern eine verzinste Zwangsanleihe; 1262 werden die Anleihen zu einer Schuld mit 5 Prozent Zins zusammengefasst, deren Anteile gehandelt werden.Geldanlagen
    2. 1602Aktien für jedermann Bei der Niederländischen Ostindien-Kompanie kann jeder zeichnen, und ihre Anteile werden laufend an einer Börse gehandelt; handelbare Anteile gab es in Toulouse schon seit dem 14. Jahrhundert, aber im kleinen Kreis.Geldanlagen
    3. 1611Börse in Amsterdam Amsterdam baut eine Börse, an der die Aktien der Kompanie gehandelt werden; bald werden dort auch Termingeschäfte und Optionen vereinbart. Börsen für Wechsel gab es schon früher in Brügge und Antwerpen.Märkte und Institutionen
    4. 1637Tulpenmanie Die Preise für Tulpenzwiebeln in Holland schießen in die Höhe und brechen im Februar 1637 ein. Nach strengem Maßstab war das kaum eine Blase: Der Handel war klein, die bekannte Erzählung stammt großenteils aus Moralschriften der Zeit.Krisen
    5. 1694Bank of England 1.268 Zeichner leihen dem Staat 1,2 Millionen Pfund zu 8 Prozent und werden Anteilseigner der Bank. Älter ist nur die schwedische Riksbank (1668).Märkte und Institutionen
    6. 1774Der erste Investmentfonds Nach der Krise von 1772/73 legt Abraham van Ketwich in Amsterdam „Eendragt Maakt Magt“ auf: Streuung für Anleger mit wenig Vermögen.Geldanlagen
    7. 1780Schutz vor Inflation Massachusetts bezahlt seine Soldaten mit Schuldscheinen, deren Wert an die Preise von Mais, Rindfleisch, Wolle und Leder gebunden ist.Geldanlagen
    8. 1896Der erste Aktienindex Charles Dow veröffentlicht den Durchschnitt aus zwölf Industrieaktien: den Dow Jones.Ideen
    9. 1900Kurse als Zufallsweg Louis Bachelier beschreibt Kurse als Zufallsweg und legt die Grundlage für die Bewertung von Optionen.Ideen
    10. 1929Crash und Große Depression Auf den Crash an der Wall Street folgen der tiefste Wirtschaftseinbruch des 20. Jahrhunderts und die Regulierung der Banken.Krisen
    11. 1934Wertpapieranalyse Benjamin Graham und David Dodd bewerten Unternehmen aus Bilanzen und Gewinnen.Ideen
    12. 1944Bretton Woods Feste Wechselkurse zum Dollar, der Dollar in Gold einlösbar, dazu Internationaler Währungsfonds und Weltbank. 1971 schließt das Goldfenster, 1973 werden die festen Kurse aufgegeben.Märkte und Institutionen
    13. 1949Der erste Hedgefonds Alfred Winslow Jones kauft Aktien mit Kredit, sichert sie teils mit Leerverkäufen ab und behält 20 Prozent der Gewinne; das gilt als erster Hedgefonds.Geldanlagen
    14. 1952Portfoliotheorie Harry Markowitz zeigt, wie Streuung das Risiko senkt: der Anfang der modernen Finanzwirtschaft.Ideen
    15. 1964CAPM William Sharpe erklärt Renditen mit dem Risiko des Marktes, dem Beta.Ideen
    16. 1970Effiziente Märkte Eugene Fama: In den Preisen steckt alles, was bekannt ist; den Markt auf Dauer zu schlagen ist schwer.Ideen
    17. 1971Indexfonds Wells Fargo legt das Geld einer Pensionskasse in allen Aktien der New Yorker Börse an, statt einzelne auszuwählen; ab 1973 bilden Fonds den S&P 500 nach, 1976 öffnet Vanguard einen für Privatanleger.Geldanlagen
    18. 1973Ein Preis für Optionen Fischer Black, Myron Scholes und Robert Merton finden eine Formel für den Wert von Optionen; im selben Frühjahr öffnet in Chicago die Optionsbörse CBOE. Nobelpreis 1997 für Scholes und Merton, Black war 1995 gestorben.Ideen
    19. 1979Angst vor Verlusten Daniel Kahneman und Amos Tversky: Verluste schmerzen etwa doppelt so stark, wie Gewinne freuen; ein Grundstein der Verhaltensökonomie.Ideen
    20. 1987Schwarzer Montag Der Dow Jones fällt an einem einzigen Tag um 22,6 %.Krisen
    21. 1993Drei Faktoren Eugene Fama und Kenneth French: Neben dem Markt erklären Größe und Bewertung die Renditen.Ideen
    22. 1994Versicherung gegen Ausfall J.P. Morgan gibt das Ausfallrisiko einer Kreditlinie an Exxon gegen eine jährliche Gebühr an die Osteuropabank weiter; nach verbreiteter Darstellung der erste Credit Default Swap.Geldanlagen
    23. 1996Risk Parity Bridgewater legt „All Weather“ auf: Jede Anlageklasse soll gleich viel zum Risiko beitragen.Ideen
    24. 2000Technologieblase Der Nasdaq fällt von 5.048 Punkten im März 2000 auf 1.114 im Oktober 2002; im selben Frühjahr erscheint Robert Shillers Buch über die Überbewertung, „Irrational Exuberance“.Krisen
    25. 2008Finanzkrise Am 15. September 2008 beantragt Lehman Brothers Gläubigerschutz; die Finanzkrise verschärft sich.Krisen
    26. 2010Portfolios aus Risikoprämien Streuen über Risikoprämien statt über Anlageklassen (Bender, Briand, Nielsen und Stefek).Ideen
    Auswahl aus der Vorlesung von 2012, neu erzählt. Punkte: antippen für den Text; die Achse ist ab 1890 breiter gezeichnet, weil das meiste in den letzten 130 Jahren geschah.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

    Die ganze Geschichte, von den Tontafeln bis zur KI: 5000 Jahre Wirtschaft und Finanzen.

Ausbildung

  1. 2012–2018
    Promotion in Statistik (Dr. rer. nat.), LMU MünchenBetreuer: Prof. Dr. Stefan Mittnik. Dissertation: Applications of textual analysis and machine learning in asset pricing. Berufsbegleitend.Dissertation (PDF) (öffnet in neuem Tab) Folien der Disputation (PDF)
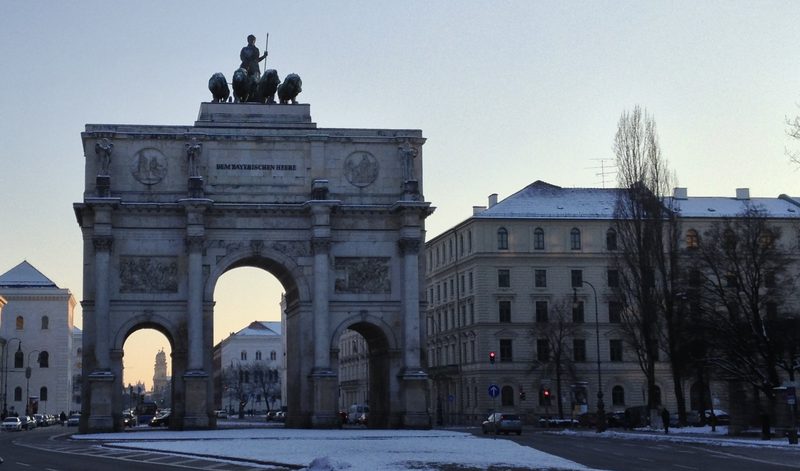
    Das Siegestor an der Ludwigstraße in München an einem Winterabend; rechts das Eckgebäude des Instituts für Statistik der LMU.
    Ludwigstraße in München mit dem Siegestor, Februar 2013. Im Eckgebäude rechts hatte Prof. Dr. Stefan Mittnik seinen Lehrstuhl am Institut für Statistik der LMU; dort hat Benjamin Moritz promoviert.

    Stefan Mittnik hat 1987 an der Washington University in St. Louis promoviert. Als Lehrer mit starkem Einfluss nennt er von dort Hyman Minsky, den Ökonomen der Finanz- und Bankenkrisen, und den Physiker Edwin Jaynes mit seinen Maximum-Entropie-Methoden. Zum Schlüsselerlebnis wurde der Oktober 1987: Wenige Wochen nach dem Antritt seiner ersten Stelle als Assistenzprofessor in Stony Brook fiel der Dow Jones an einem Tag um mehr als 20 Prozent, ein Ausschlag, den die damals üblichen Modelle auf Grundlage der Brownschen Bewegung nicht kannten. Mit Svetlozar Rachev entwickelte er daraufhin Kapitalmarktmodelle mit dicken Rändern, im Anschluss an Benoît Mandelbrot, der die stabilen Verteilungen in die Wirtschaftswissenschaften gebracht hatte („Stable Paretian Models in Finance“, 2000). Später untersuchte er mit Willi Semmler, wie Stress im Bankensystem die Wirtschaft instabil machen kann; 2014 gründete er Scalable Capital mit. Ein Kapitel der Dissertation entstand gemeinsam mit ihm. Zwei Fragen aus dieser Zeit ziehen sich durch diese Website: was an den Rändern der Verteilung geschieht statt im Durchschnitt, und warum lange Ruhe die nächste Krise vorbereiten kann. Quelle: Walter Krämer, Interview mit Stefan Mittnik, AStA Wirtschafts- und Sozialstatistisches Archiv 17 (2023), S. 101–107 (öffnet in neuem Tab)

  2. 2004–2008
    Diplom in Wirtschaftsmathematik, Hochschule KoblenzDiplomarbeit: Vergleich zweier Portfoliokonstruktionsstrategien im aktiven quantitativen Portfoliomanagement: Long-Only vs. Short-Extension (130/30), 2008.

    Die Diplomarbeit verglich zwei Wege, ein Aktienportfolio gegen einen Index zu bauen, in einer Simulation über fünf Jahre: Long-only, das Aktien nur kaufen darf, und die Short-Extension, die auch auf fallende Kurse setzen darf (short gehen), per Leerverkauf oder mit Futures auf einzelne Aktien (Single Stock Futures), meist 130 Prozent long und 30 Prozent short. Das Ergebnis war ein vorsichtiges Ja: Die Short-Extension bringt die Meinung des Fondsmanagers vollständiger ins Portfolio, kostet aber mehr und bringt neue Risiken; welcher Hebel am besten ist, hängt vom Marktumfeld ab.

    Long-only oder Short-Extension: Wie viel von einer Meinung im Portfolio ankommt

    longshort gewünschtGewicht im Index

    1. A
    2. B
    3. C
    4. D
    5. E
    6. F
    7. G
    8. H
    Meinung umgesetzt
    Short-Anteil

    Illustration mit acht erfundenen Aktien, A die größte im Index. Kleine Aktien bremsen Long-only am meisten, weil ihr Gewicht gering ist. In der Diplomarbeit wurde die Lücke mit dem Transferkoeffizienten gemessen.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

Summer Schools und Kurse

  1. 2021
    Verständlich Schreiben kompaktNationales Institut für Wissenschaftskommunikation (NaWik), Karlsruhe, virtuell
  2. 2016
    Advances in Macroeconomic Forecasting: Nowcasting, Turning Points, and Extreme EventsGabriel Pérez-Quirós, CEMFI, Madrid
  3. 2014
    Financial Econometrics and Finance MarketsEnrique Sentana (CEMFI), Universität Kreta, Rethymno
  4. 2011
    Intermediate MacroeconomicsLondon School of Economics
  5. 2010
    Financial Econometrics and Forecasting: Modern and Advanced TechniquesFrancis X. Diebold, Swiss Finance Institute, Genf

Praxis in Schule und Studium

Schon in der Schulzeit und im Studium ging es um die Themen von heute: Bilanzen lesen, Risiken beschreiben, Stresstests rechnen, private Beteiligungen steuern und Portfolios bauen.

  1. 2007–2008
    Praktikant, Active Quant ProductsSal. Oppenheim, Köln. September 2007 bis März 2008, Vermögensverwaltung, aktive quantitative Aktienauswahl
    • Mitarbeit an der Entwicklung und Einführung zweier neuer Verfahren der Portfoliokonstruktion: Short-Extension (130/30) und Minimum-Varianz.

    Minimum-Varianz heißt: Das Portfolio soll so wenig schwanken wie möglich, ganz ohne Renditeprognose. Das klappt, weil sich Schwankungen ausgleichen, wenn Aktien nicht im Gleichschritt laufen. Bei Sal. Oppenheim arbeitete er an der Entwicklung und Einführung einer solchen Strategie mit; dort wurden viele Aktien gemischt, hier reichen zwei, um die Idee zu sehen.

    Zwei Aktien mischen: Streuen senkt das Risiko

    gegenläufigparallel
    Mischung mit dem geringsten Risiko
    Ihr Risiko
    Ihre Rendite

    Erfundenes Beispiel: ruhige Aktie 4 % Rendite und 12 % Risiko pro Jahr, schwankende 7 % und 22 %; ohne Short-Positionen. Die Kurve zeigt alle Mischungen von 100 % ruhig bis 100 % schwankend.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  2. 2006–2007
    Praxissemester, Credit Risk Portfolio AnalysisDresdner Bank, Frankfurt. September 2006 bis Januar 2007, Risk Governance & Controlling
    • Mitarbeit an makroökonomischen Stresstests (Multifaktormodelle, SUR-Schätzung) und Szenarioanalysen für das Kreditportfolio der Bank.

    Wie trifft eine Krise die Kredite einer Bank? Zuerst wird ein Szenario in Zahlen für die Wirtschaft übersetzt: Wachstum, Zinsen, Ölpreis, Aktienmärkte. Statistische Modelle zeigen dann, wie stark in jeder Branche und Region die Ausfälle von Unternehmen steigen. Zuletzt wird das auf das Kreditportfolio übertragen: Wie viel Verlust ist zu erwarten, und wie viel Kapital muss bereitstehen?

    Vom Szenario zum Kreditportfolio

    1. Wirtschaft

      • Wachstum↓
      • Zinsen↓
      • Ölpreis↓
      • Aktienmärkte↓
    2. Ausfälle je Branche

      • Autos
      • Maschinenbau
      • Chemie
      • Metall
      • Verkehr
      • Handel
      • Gastgewerbe
      • Bau
      • Immobilien

      zuerst getroffen

    3. Kreditportfolio

      Erwarteter Verlustheuteim Szenario
      Nötiges Kapitalheuteim Szenario

    Amerika kauft weniger, deutsche Exporteure verkaufen weniger. Zinsen und Ölpreis sinken, die Aktienkurse auch. Zuerst trifft es Branchen, die viel nach Amerika liefern, etwa Autos und Maschinenbau.

    Vereinfachte Darstellung der Methode mit Beispielszenarien. Pfeile zeigen die übliche Richtung, ein Doppelpfeil eine starke Bewegung; keine Zahlen. Die Balken zeigen nur ungefähr, welches Szenario härter trifft.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  3. 2005–2006
    Werkstudent, Fondscontrolling für Venture CapitalKfW-tbg, Bonn. November 2005 bis Juni 2006, Beteiligungen an jungen Technologieunternehmen im Auftrag des Bundes, damals rund 750 Unternehmen und 50 Venture-Capital-Fonds
    • Überwachung der Fonds und Direktbeteiligungen, in die die tbg investiert hatte (Portfoliomanagement), vor allem anhand von Fundamentaldaten.
    • Fondscontrolling: verknüpfte Datenblätter, Jahres- und Vierteljahresberichte; Weiterentwicklung des Risikomanagementsystems mit neuen Datenbanken.

    Die tbg beteiligte sich direkt an jungen Technologieunternehmen und über Venture-Capital-Fonds. Im Portfoliomanagement ging es darum, diese Beteiligungen zu überwachen, vor allem anhand von Fundamentaldaten: Umsatz, Kosten, Kassenbestand. Bei jungen Unternehmen, die noch Verluste machen, zählt vor allem eine Frage: Wie lange reicht das Geld noch?

    Ein Portfolio überwachen: Wie lange reicht das Geld?

    1. Software20 Monate
    2. Medizintechnik14 Monate
    3. Halbleiter9 Monate
    4. Biotech16 Monate
    5. Sensorik11 Monate
    6. Lasertechnik22 Monate
    7. Solartechnik7 Monate
    8. Robotik13 Monate
    Ein Jahr und mehr5 von 8
    6 bis 12 Monate3 von 8
    Unter 6 Monaten0 von 8

    Fünf Unternehmen haben Geld für mindestens ein Jahr, drei für sechs bis zwölf Monate: Sie brauchen bald eine neue Finanzierungsrunde.

    Erfundenes Portfolio aus acht jungen Technologieunternehmen. Monate = Kassenbestand geteilt durch den monatlichen Mittelabfluss (Burn Rate). Auch die Fonds wurden überwacht; sie sind hier nicht dargestellt.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  4. 2005
    Studentischer Mitarbeiter, Industrie Risiko ServiceAXA, Köln. September 2005, Hauptverwaltung
    • Bereinigung der Daten einer Schadenanalyse und Darstellung als Verteilungsdiagramme.
    • Anpassung von Verteilungen an die beobachteten Schadenhöhen und -häufigkeiten (Lognormal-, Weibull-, Exponential- und Extremwertverteilung), Präsentation der Ergebnisse.

    Im Industrie Risiko Service ging es um Schäden von Firmenkunden: Wie oft passiert etwas, und wie teuer wird es? Typisch ist ein schiefes Bild: Die meisten Schäden sind klein, aber die wenigen großen machen einen großen Teil der Kosten aus. Um auch für sie planen zu können, passt man Verteilungen an die beobachteten Schäden an. Welche man wählt, entscheidet vor allem darüber, wie viel man bei den großen Schäden erwartet.

    Viele kleine Schäden, wenige teure: Welche Verteilung passt?

    klein: bis 5.000 Euromittel: bis 50.000 Eurogroß: über 50.000 Euro

    Zahl der Schäden

    beobachtet
    geschätzt

    Kosten

    beobachtet
    geschätzt

    Die Exponentialverteilung trifft zwar den Durchschnitt, kennt aber fast keine großen Schäden: Sie erwartet 0,3 statt 16 Schäden über 50.000 Euro je 1.000, und ihr Anteil an den Kosten fällt von 25 % auf 0,3 %. Mit ihr würde ein Versicherer die großen Schäden unterschätzen.

    Erfundenes Beispiel: 1.000 Schäden, die Hälfte unter rund 2.000 Euro, im Schnitt rund 6.200 Euro. Gezogen sind sie hier aus einer Lognormalverteilung; bei echten Schäden weiß das vorher niemand, deshalb vergleicht man mehrere Verteilungen. Für die ganz großen Schäden kommen Extremwertverteilungen hinzu.

    Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

  5. 2001
    Aushilfe, KreditüberwachungVR-Bank Rhein-Sieg, Troisdorf. Juli und August 2001, Ferienjob während der Schulzeit am Wirtschaftsgymnasium in Siegburg, Kreditabteilung
    • Pflege der Erfassungsdatei der Unterlagen, die Kreditnehmer nach § 18 KWG vorlegen müssen; fehlende Unterlagen bei Kunden angefordert.
    • Auswertung kleinerer Bilanzen unter Anleitung.

    In dieser Bank betreute sein Vater jahrzehntelang Firmenkunden. Bei ihm in der Bank lernte Benjamin Moritz in diesem Sommer praktisch, wie eine Bank ein Unternehmen kennenlernt, bevor sie ihm Geld leiht: über seine Bilanz. Die Bilanzanalysen waren das Spannendste an der Arbeit, und der Blick auf die Zahlen eines Unternehmens ist geblieben, von der Kreditüberwachung bis zu den Bilanzkennzahlen in seinen KI-Modellen.

Der rote Faden: was in Schule und Studium begann

  1. 2001, VR-BankBilanzen auswerten
    HeuteBilanzkennzahlen in KI-Modellen zur Aktienauswahl
  2. 2005, AXASchäden statistisch beschreiben
    HeutePrognosen für Renditen, Risiken und Korrelationen
  3. 2005–2006, KfW-tbgFonds und Direktbeteiligungen überwachen
    HeuteCashflow- und NAV-Modelle für private Märkte
  4. 2006–2007, Dresdner BankStresstests für ein Kreditportfolio
    HeuteSzenarioanalysen und Stresstests
  5. 2007–2008, Sal. Oppenheim130/30 und Minimum-Varianz
    HeutePortfoliokonstruktion und Optimierung
Grau die Stationen in Schule und Studium, petrol die Schwerpunkte der Arbeit heute.

Grafik: Dr. Benjamin Moritz, benjaminmoritz.de/lebenslauf/

Auszeichnungen

  1. 2020
    PLEXUS-Förderpreis für Künstliche Intelligenz in der FinanzwirtschaftFür die Dissertation „Applications of textual analysis and machine learning in asset pricing“; verliehen im März 2021

    PLEXUS Investments hat den Preis 2020 zum ersten Mal vergeben, für wissenschaftliche Arbeiten zu künstlicher Intelligenz in der Finanzwirtschaft. Die Dissertation verbindet Textanalyse, etwa das Zählen von Zeitungsartikeln zur Rezession, mit maschinellem Lernen, etwa Entscheidungsbäumen für die Aktienauswahl.

  2. 2015
    Best Paper Award, Jahrestagung der Deutschen Gesellschaft für FinanzwirtschaftFür Tree-based conditional portfolio sorts, mit Tom Zimmermann

    Die Deutsche Gesellschaft für Finanzwirtschaft (DGF) ist die wissenschaftliche Vereinigung der Finanzwirtschaft im deutschsprachigen Raum; ihre Jahrestagung 2015 fand in Leipzig statt. Das Paper sortiert Aktien mit Entscheidungsbäumen nach mehreren Merkmalen zugleich.

Zusammenarbeit

Studierende und Forschende, die eine Abschlussarbeit schreiben, an einem Industrieprojekt mitarbeiten oder ein gemeinsames Paper verfassen möchten, können mir schreiben, am besten mit einer kurzen Skizze der Idee und des Zeitplans.